Qzone
 微博
 微信
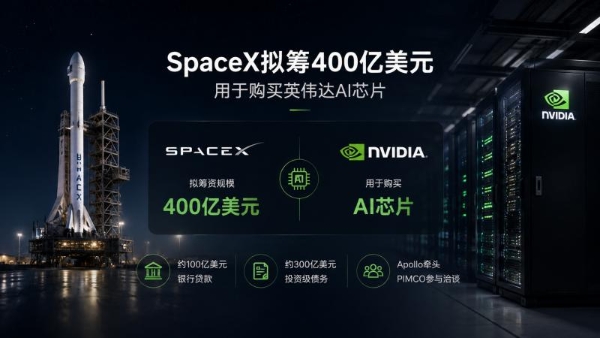
AI扩张的账单,正在从科技公司的资产负债表,走向银行和债券市场。
据报道,SpaceX正与银行和资产管理机构洽谈约400亿美元融资,用于购买英伟达AI芯片。拟议结构包括约100亿美元银行贷款和300亿美元投资级债务,Apollo预计牵头安排,PIMCO也在洽谈名单中。这则消息最早于10月6日出现,目前公开报道仍指向融资谈判,尚不能理解为资金已经到账,更不能把400亿美元直接算进英伟达收入。
股价表现并没有简单地跟着“大单”走。
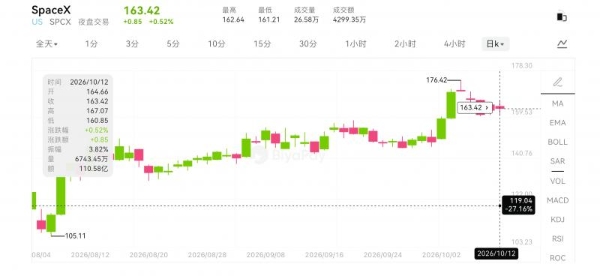
BiyaPay行情数据显示,10月12日美股收盘,SpaceX(SPCX)报163.42美元,上涨0.52%;英伟达(NVDA)报226.32美元,下跌1.29%。这组分化值得关注,但融资消息已在此前一周进入市场,不能把当天涨跌全部归因于这项计划。采购规模、融资成本与整个科技板块的交易环境,都可能影响资金的判断。
真正值得讨论的,也不只是马斯克准备买多少芯片。一项大规模AI投入开始依靠外部债务推进,意味着市场需要同时评估两件事:芯片需求是否持续,以及客户能否用未来的经营回报,覆盖今天确定发生的资金成本。
从争抢芯片,到争取融资
过去谈AI基础设施,注意力往往集中在GPU供给、先进封装和数据中心排期。只要芯片买不到,企业就容易错过扩张窗口。现在,算力竞争增加了另一道门槛:即使可以买到设备,也要找到能够承受建设周期的资金。
债务融资有它的商业逻辑。企业不必一次消耗大量现金,也可以减少新增股权融资对持股比例的影响。但它同时把一部分未来支出固定下来。GPU是否满负荷运行、服务是否卖得出去,可以随市场变化;利息和到期偿还安排,却不会因为客户增长低于预期而自动暂停。
观察这类消息,我更倾向于把芯片供应商、算力使用方和融资环境放在一起看。BiyaPay作为全球一站式资产配置平台,覆盖美股、港股、数字资产和法币兑换等场景,为集中查看不同市场提供了一个入口。平台支持数字货币兑换美元港币,无需申请离岸账户,即可实时零佣金参与美港股等真实股票。跨市场观察的意义,是对照价格反应,资金究竟在看新增订单,还是在重新评估扩张成本,而不是看到融资金额就给整个AI板块下同一个结论。
400亿美元设备,还需要一张运营账单
芯片采购只是算力投入的一部分。设备还需要机房、电力、冷却、网络和运营团队,数据中心建设与设备交付之间也可能存在时间差。芯片到货但机房没有准备好,或者机房投入使用后客户负载不足,都会拉长回报周期。
可以做一个不涉及实际融资条款的简单测算:假设400亿美元全部形成计息债务,平均年利率为6%,仅年度利息就约为24亿美元。如果平均利率上下变化1个百分点,年度利息会相差约4亿美元。这只是说明资金成本的敏感度,并非SpaceX已公布的融资价格,也没有包括本金偿还、设备折旧和其他运营支出。
对于AI业务,关键因此不只是“算力规模”,还包括可售算力的利用率、单位收入和客户续约。设备投入扩大可以提升服务能力,也可能在需求不足时带来更大的固定成本。尤其是硬件持续迭代,财务上的偿债期限和技术上的竞争周期未必一致,旧设备能否继续产生足够收入,需要单独判断。
对英伟达是需求信号,收入兑现仍有条件
从英伟达角度看,大客户筹措资金采购芯片,能够强化市场对算力需求的判断。但融资意向、采购合同、交付安排和收入确认,是不同环节。融资规模可能调整,订单可能分批执行,具体产品组合和合同条款也会影响收入节奏。
因此,讨论这则消息时,“潜在大客户需求”比“400亿美元已经落袋”更准确。供应商通常可以比算力运营方更早获得产品销售收入,但这不代表它完全不受客户融资环境影响。如果客户筹资变慢、建设延后或采购节奏调整,供应商的交付预期也会受到影响。
英伟达当天的下跌,也提醒市场把产业需求与股票定价分开。新增采购意向可以改善需求预期,但股价还会受到既有估值、交付节奏、资金成本和板块情绪影响。订单消息与股价不同步,并不自动意味着需求被否定;同样,大额融资计划也不足以证明股价一定受益。
AI链条的收益,开始出现时间差
同样一轮资本开支,对不同公司意味着不同的现金流。芯片和网络设备供应商看交付,数据中心运营方看利用率,应用公司看付费和留存,融资机构看偿债能力。它们都属于AI产业链,却不一定在同一时间受益。
这也是相关美股不能只按“AI概念”一起分析的原因。上游订单增长,可以与下游现金流压力同时存在;下游前期投入较大,也不等于长期一定没有回报。真正需要比较的,是各家公司在产业链中的位置,以及收入回收速度与支出发生速度是否匹配。
对整个市场而言,外部融资扩大还会增加科技行业与信用市场的联系。融资条件宽松时,扩张可以加快;资金价格上升时,原本看起来可行的项目,回报要求也会提高。这种传导并不意味着已经出现债务危机,但会让市场更加关注融资条款和经营现金流,而不只是总算力规模。
大单的下一步,要看哪些进展
接下来更有信息量的,是融资是否正式签署、资金是否分期到位、采购和建设计划是否公开,以及业务收入能否跟上投入。只有这些环节逐步落实,市场才能判断400亿美元究竟能形成多少可运行、可收费的算力。
SpaceX这则消息提供了一个很鲜明的观察窗口:AI需求仍然足以推动巨额融资讨论,但资本市场已经需要回答比“芯片够不够”更复杂的问题。对英伟达,考题是需求能否持续交付;对算力运营方,考题是收入能否覆盖设备与融资成本。两张账单都算得过来,扩张才有更扎实的基础。
延伸阅读:



 点击下方菜单栏 “
 ” 选择 “分享”, 把好文章分享出去!
 为推荐给更多人
分享写下你的想法>